


David Garza a veces siente que no tiene seguro médico, por lo caro que le cuesta tratar su diabetes tipo 2. Su prima mensual de $435 por la...
David Garza a veces siente que no tiene seguro médico, por lo caro que le cuesta tratar su diabetes tipo 2.
Su prima mensual de $435 por la cobertura familiar es casi igual a la del seguro de su trabajo anterior. Pero el plan de salud de su empleo actual tiene un deducible anual de $4.000, que debe pagar de su bolsillo antes de que el seguro comience a cubrir los gastos médicos de su familia cada año.
“Ahora todo es el precio total”, dijo este hombre de 53 años, que trabaja en un almacén al sur del área de Dallas-Fort Worth. “Ha sido un poco difícil”.
Para reducir sus gastos, Garza cambió su medicamento para la diabetes por otro más económico y dejó de usar el monitor continuo de glucosa que controlaba sus niveles de azúcar en sangre. Desde que empezó en este trabajo hace casi dos años, comentó, su nivel de hemoglobina A1c ha ido subiendo: pasó del 7% o menos —el objetivo recomendado— a un 14% en su visita médica más reciente, en noviembre.
“Mi A1c está por las nubes porque técnicamente ya no estoy usando el medicamento correcto como antes”, lamentó Garza. “Estoy tomando lo que puedo pagar”.
Los planes con deducibles altos —es decir, la cantidad que los pacientes deben abonar por la mayoría de los servicios médicos antes de que el seguro se haga cargo— se han vuelto cada vez más comunes.
En 2024, la mitad de los empleadores ofreció este tipo de cobertura, comparado con el 38% en 2015, según datos federales. Estos planes también están disponibles a través del mercado de seguros de la Ley de Cuidado de Salud a Bajo Precio (ACA).
Con los aumentos en las primas del mercado de ACA para el próximo año y la posible finalización de varios subsidios a fin de 2025, más personas enfrentan decisiones difíciles al comparar el costo mensual de las primas con los deducibles. Para poder pagar un seguro, algunas personas optan por planes con primas bajas pero deducibles altos, apostando a que no tendrán crisis médicas.
Pero estos planes representan un reto particular para quienes viven con enfermedades crónicas, como los 38 millones de personas que tienen diabetes tipo 1 o tipo 2 en Estados Unidos.
Según un estudio publicado en 2024, los adultos con diabetes que, involuntariamente, pasan a un plan con deducible alto enfrentan un 11% más de riesgo de hospitalización por infarto que quienes tienen otro tipo de cobertura. También tienen un 15% más de peligro de derrame cerebral y más del doble de probabilidad de quedar ciegos o desarrollar enfermedad renal en etapa terminal.
“Todas estas complicaciones son prevenibles”, señaló Rozalina McCoy, autora principal del estudio.
Atención vs. costo
El objetivo inicial de los planes con deducibles altos era fomentar mejores decisiones al buscar atención médica, explicó McCoy, profesora asociada en la University of Maryland School of Medicine, en College Park.
Pero mientras que alguien con un dolor de oído insoportable buscará atención médica, dijo, quienes tienen niveles de azúcar en sangre fuera de control tal vez no sientan la misma urgencia —a pesar del posible daño a largo plazo— debido al fuerte impacto financiero.
“No hay síntomas hasta que ya es demasiado tarde”, dijo. “Y en ese punto, el daño es irreversible”.
En promedio, la atención médica para personas con diabetes cuesta $12.022 al año, según un análisis de datos de 2022. La diabetes tipo 2, que es la forma más común, se diagnostica cuando el cuerpo deja de producir suficiente insulina o no la utiliza de forma adecuada, lo que dificulta controlar el nivel de azúcar en la sangre.
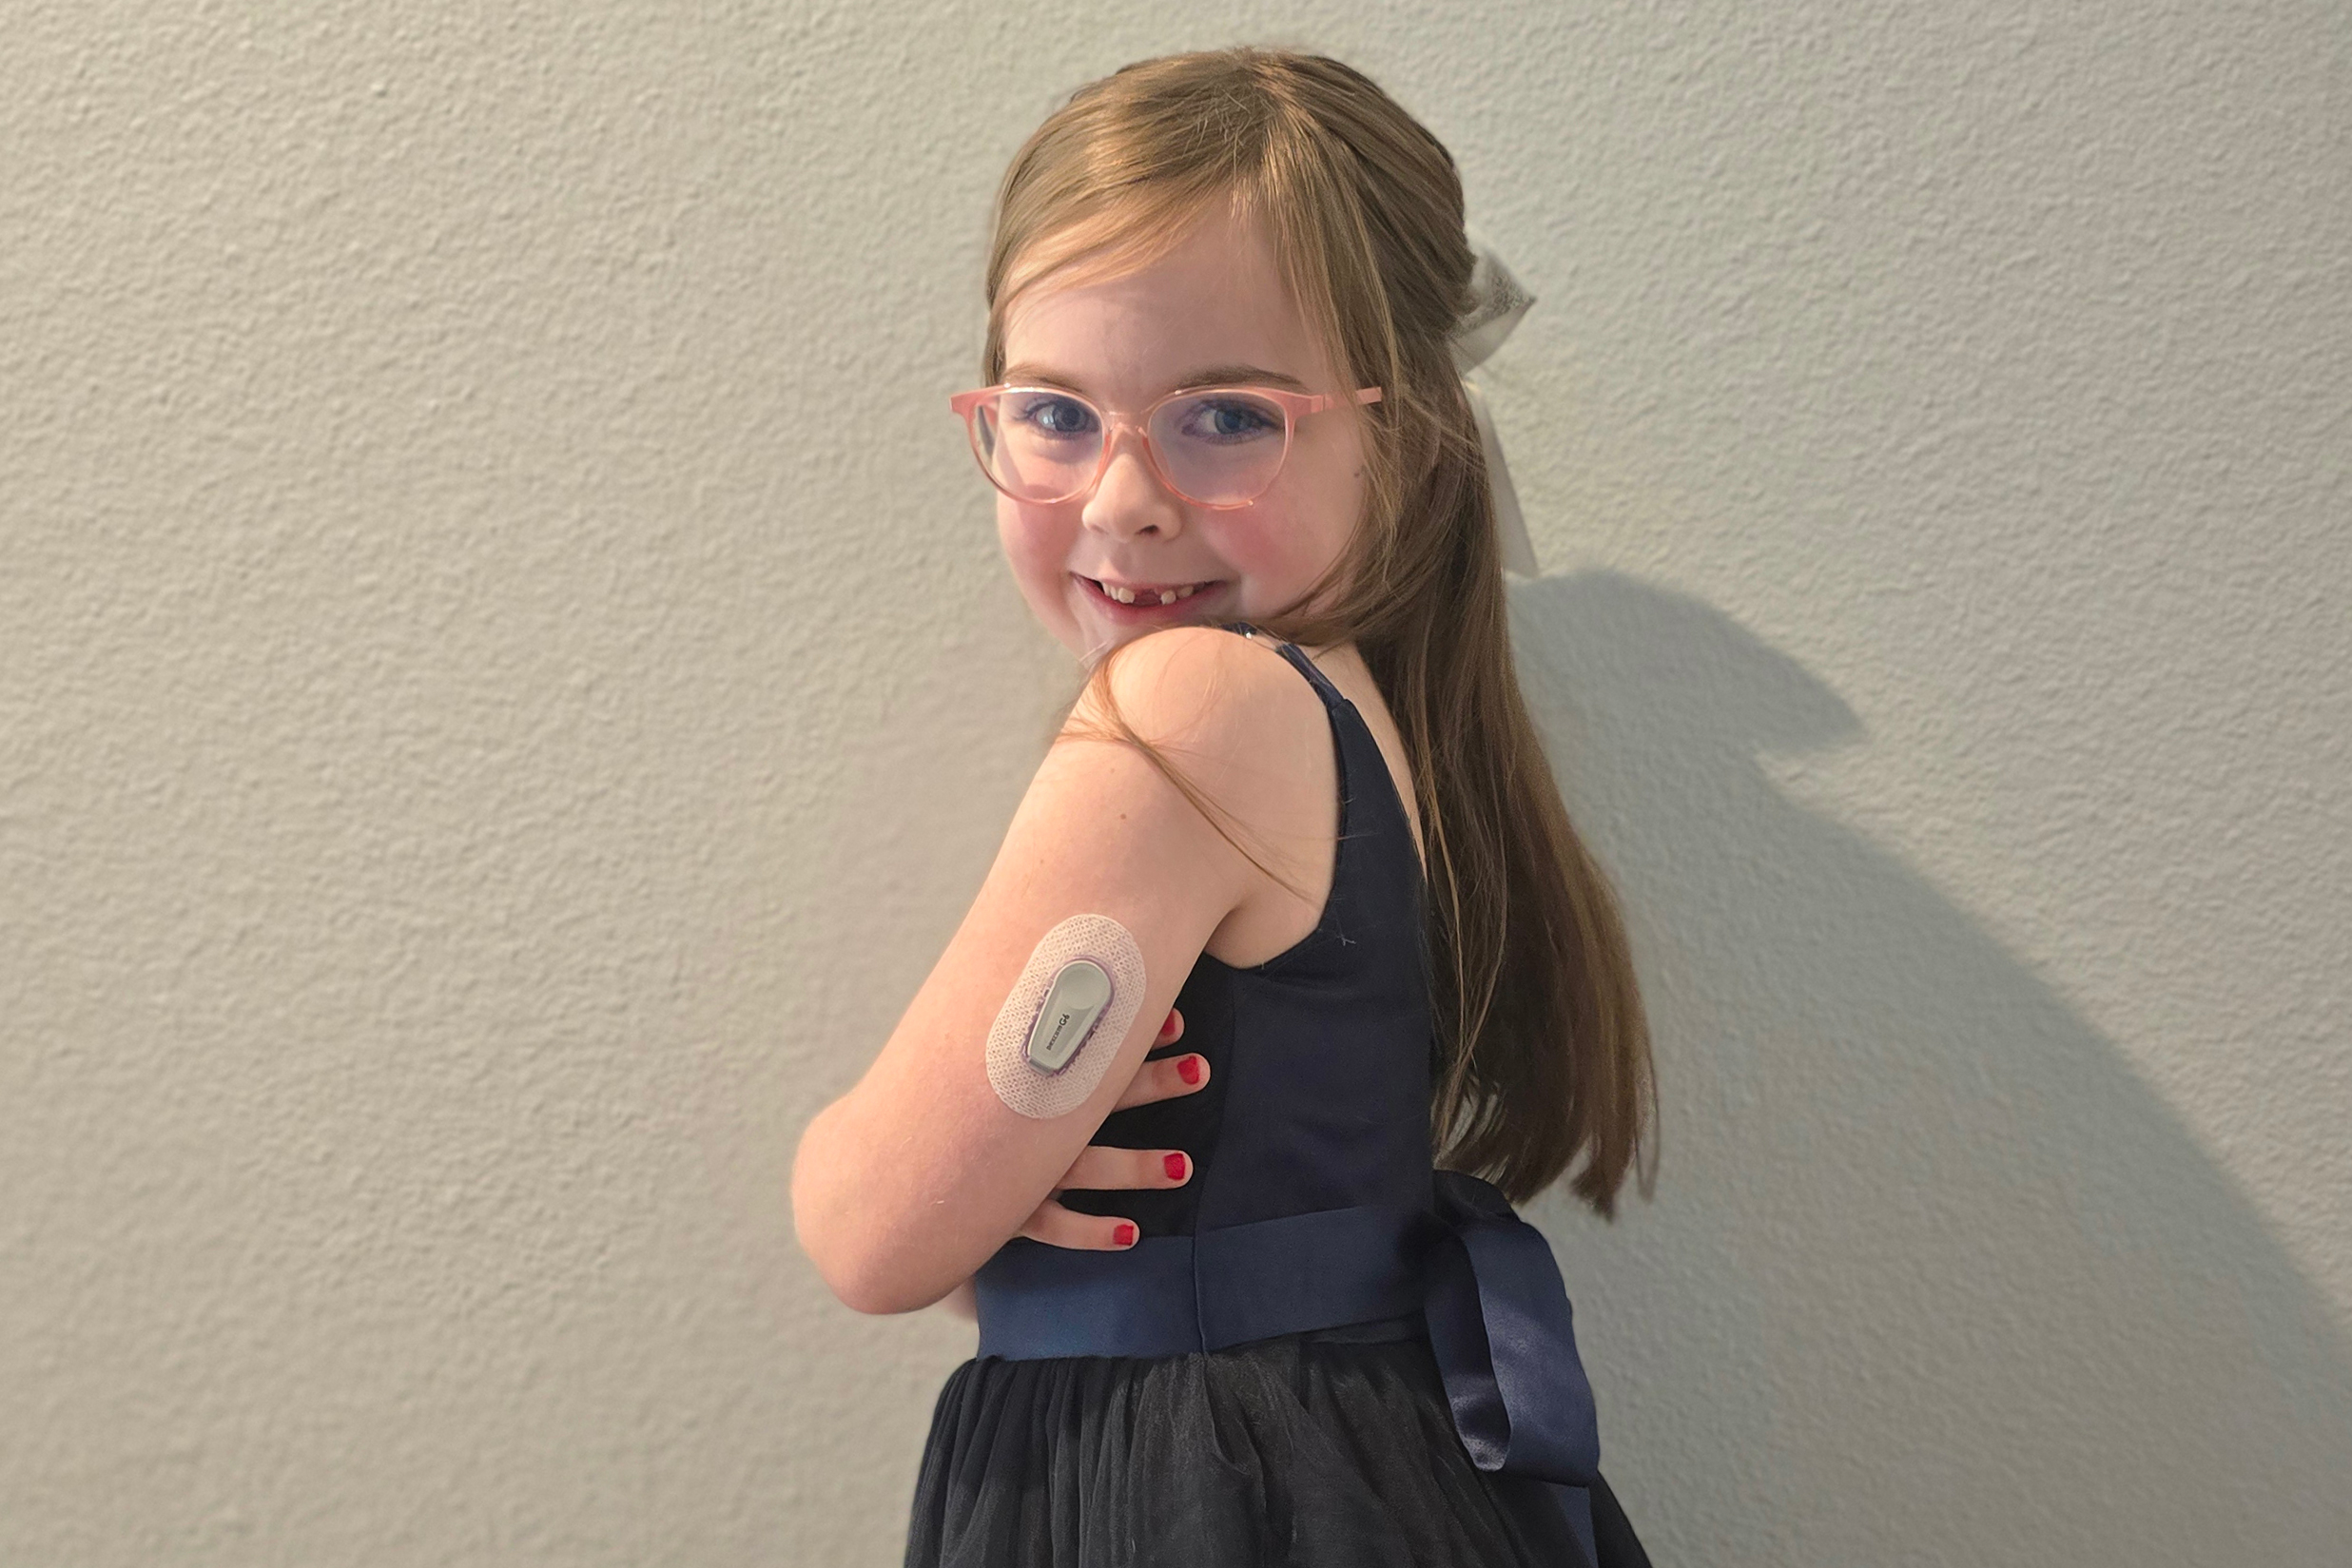
En la diabetes tipo 1, el cuerpo no produce insulina. Las personas con esta enfermedad deben cubrir no solo el costo de la insulina y otros medicamentos, sino también el de los equipos necesarios para su atención.
Mallory Rogers calcula que gasta unos $1.200 al mes en el tratamiento de su hija Adeline, de 6 años, que tiene diabetes tipo 1. Ese monto incluye insulina, una bomba de insulina y un monitor continuo de glucosa. No están contemplados los suministros de emergencia que se requieren si alguno de estos dispositivos falla: otro tipo de insulina, tiras para medir la glucosa en sangre y dos frascos de un aerosol nasal que cuesta casi $600 y debe reponerse al menos una vez al año.
“Si no tuviera insulina, estaría en una situación de emergencia en menos de dos horas”, explicó Rogers, consultora en tecnología que vive en Sanford, Florida. La mujer ha estado ahorrando para cuando su hija tenga que usar el plan de salud con deducible alto que ofrece su empleador, que alcanza los $3.300 para la cobertura familiar.
Decisiones impositivas
Muchos planes de seguro vienen con deducibles cada vez más altos. Pero para que un plan se considere oficialmente de “deducible alto” —y así pueda ofrecer una cuenta de ahorros para gastos médicos (HSA)— el deducible en 2026 tiene que ser de al menos $1.700 para cobertura individual y $3.400 para cobertura familiar, según las reglas del IRS.
En 2026, quienes tienen acceso a una cuenta de ahorros para la salud (HSA) a través de su plan o de su empleador pueden obtener beneficios fiscales aportando hasta $8.750 por familia o $4.400 por persona, si es que pueden pagarlo. El empleador de Rogers aporta $2.000 a lo largo del año, y el de Garza contribuye con $1.200.
Rogers reconoce que ha tenido suerte: ha logrado ahorrar $7.000 en su cuenta HSA para cuando el seguro de su hija se transfiera a su plan.
“Agregar una carga financiera a una condición médica ya de por sí estresante, me parte el corazón”, dijo al pensar en quienes no pueden ahorrar lo mismo. “Nadie pide tener diabetes, ya sea tipo 1 o tipo 2”.
En 2024, el deducible promedio en los planes de empleadores fue de $2.750, pero pueden superar los $5.000, según George Huntley, director ejecutivo del Diabetes Leadership Council y de la Diabetes Patient Advocacy Coalition.
Cuando los deducibles son demasiado altos, aseguró Huntley, lo primero que la gente empieza a recortar es el tratamiento básico: “No toman el medicamento que deberían tomar para controlar la glucosa. Racionan la insulina, si ese es su caso. Toman las pastillas día por medio”.
Garza sabe que debería hacer más para controlar su diabetes, pero su situación económica no se lo permite. Su seguro anterior cubría un tipo más novedoso de medicamentos para la diabetes, conocidos como agonistas de GLP-1, por $25 mensuales. También cubría sin costo sus otros medicamentos, como los de la presión arterial y el colesterol, y su monitor continuo de glucosa.
Con su nuevo seguro, paga $125 mensuales por la insulina y otros medicamentos. Solo ve a su endocrinólogo dos veces al año.
“Quiere verme cada tres meses”, comentó Garza. “Pero le dije que no es posible a $150 la consulta”.
Además, generalmente necesita exámenes de laboratorio antes de cada visita, los que le cuestan otros $111.
El año próximo, el deducible promedio de un plan Plata en el mercado de ACA será de $5.304, sin reducciones de costos compartidos, según un análisis de KFF. Para un plan Bronce, el promedio será de $7.476.
Una visita médica anual y algunos exámenes preventivos, como una mamografía, estarán cubiertos sin costo para el paciente.
Además, quienes comparan planes —ya sea a través de su empleador o del mercado de seguros— deben tener en cuenta cuál es su gasto máximo de bolsillo anual, que se sigue aplicando incluso después de cubrir el deducible, explicó Huntley.
Por ejemplo, el plan familiar de Garza requiere que él pague el 20% de los costos hasta llegar a los $10.000.
Dado que sus niveles de azúcar están tan elevados, el doctor le recetó una insulina de acción rápida para usar con las comidas, que cuesta $79 adicionales al mes. Garza planeaba surtir esa receta en diciembre, cuando solo debería pagar el 20% del costo: ya cumplió su deducible pero aún no alcanzó su máximo de bolsillo.
A Garza le gusta su trabajo a pesar del plan de salud, y dijo que nunca ha faltado ni un día, ni siquiera recientemente, cuando tuvo un virus estomacal. Hacia finales de 2025, seguía sin decidir si inscribirse o no en el seguro médico cuando llegue el período de afiliación de su compañía, a mediados de 2026.
Le preocupa que dejar el seguro ponga en riesgo a su familia si se presenta una emergencia médica. Sin embargo, comentó, podría usar el dinero que ahora paga en primas mensuales para cubrir directamente su atención médica y así controlar mejor su diabetes.
“Para serle honesto, me siento atrapado”, concluyó.
KFF Health News is a national newsroom that produces in-depth journalism about health issues and is one of the core operating programs at KFF—an independent source of health policy research, polling, and journalism. Learn more about KFF.
USE OUR CONTENT
This story can be republished for free (details).
from Insurance Archives - KFF Health News https://ift.tt/VT2YC0e
via IFTTT

COMMENTS