


Cuando Noah Hulsman, dueño de una tienda de patinetas en Louisville, Kentucky, se enteró de que ya no calificaba para los subsidios federale...
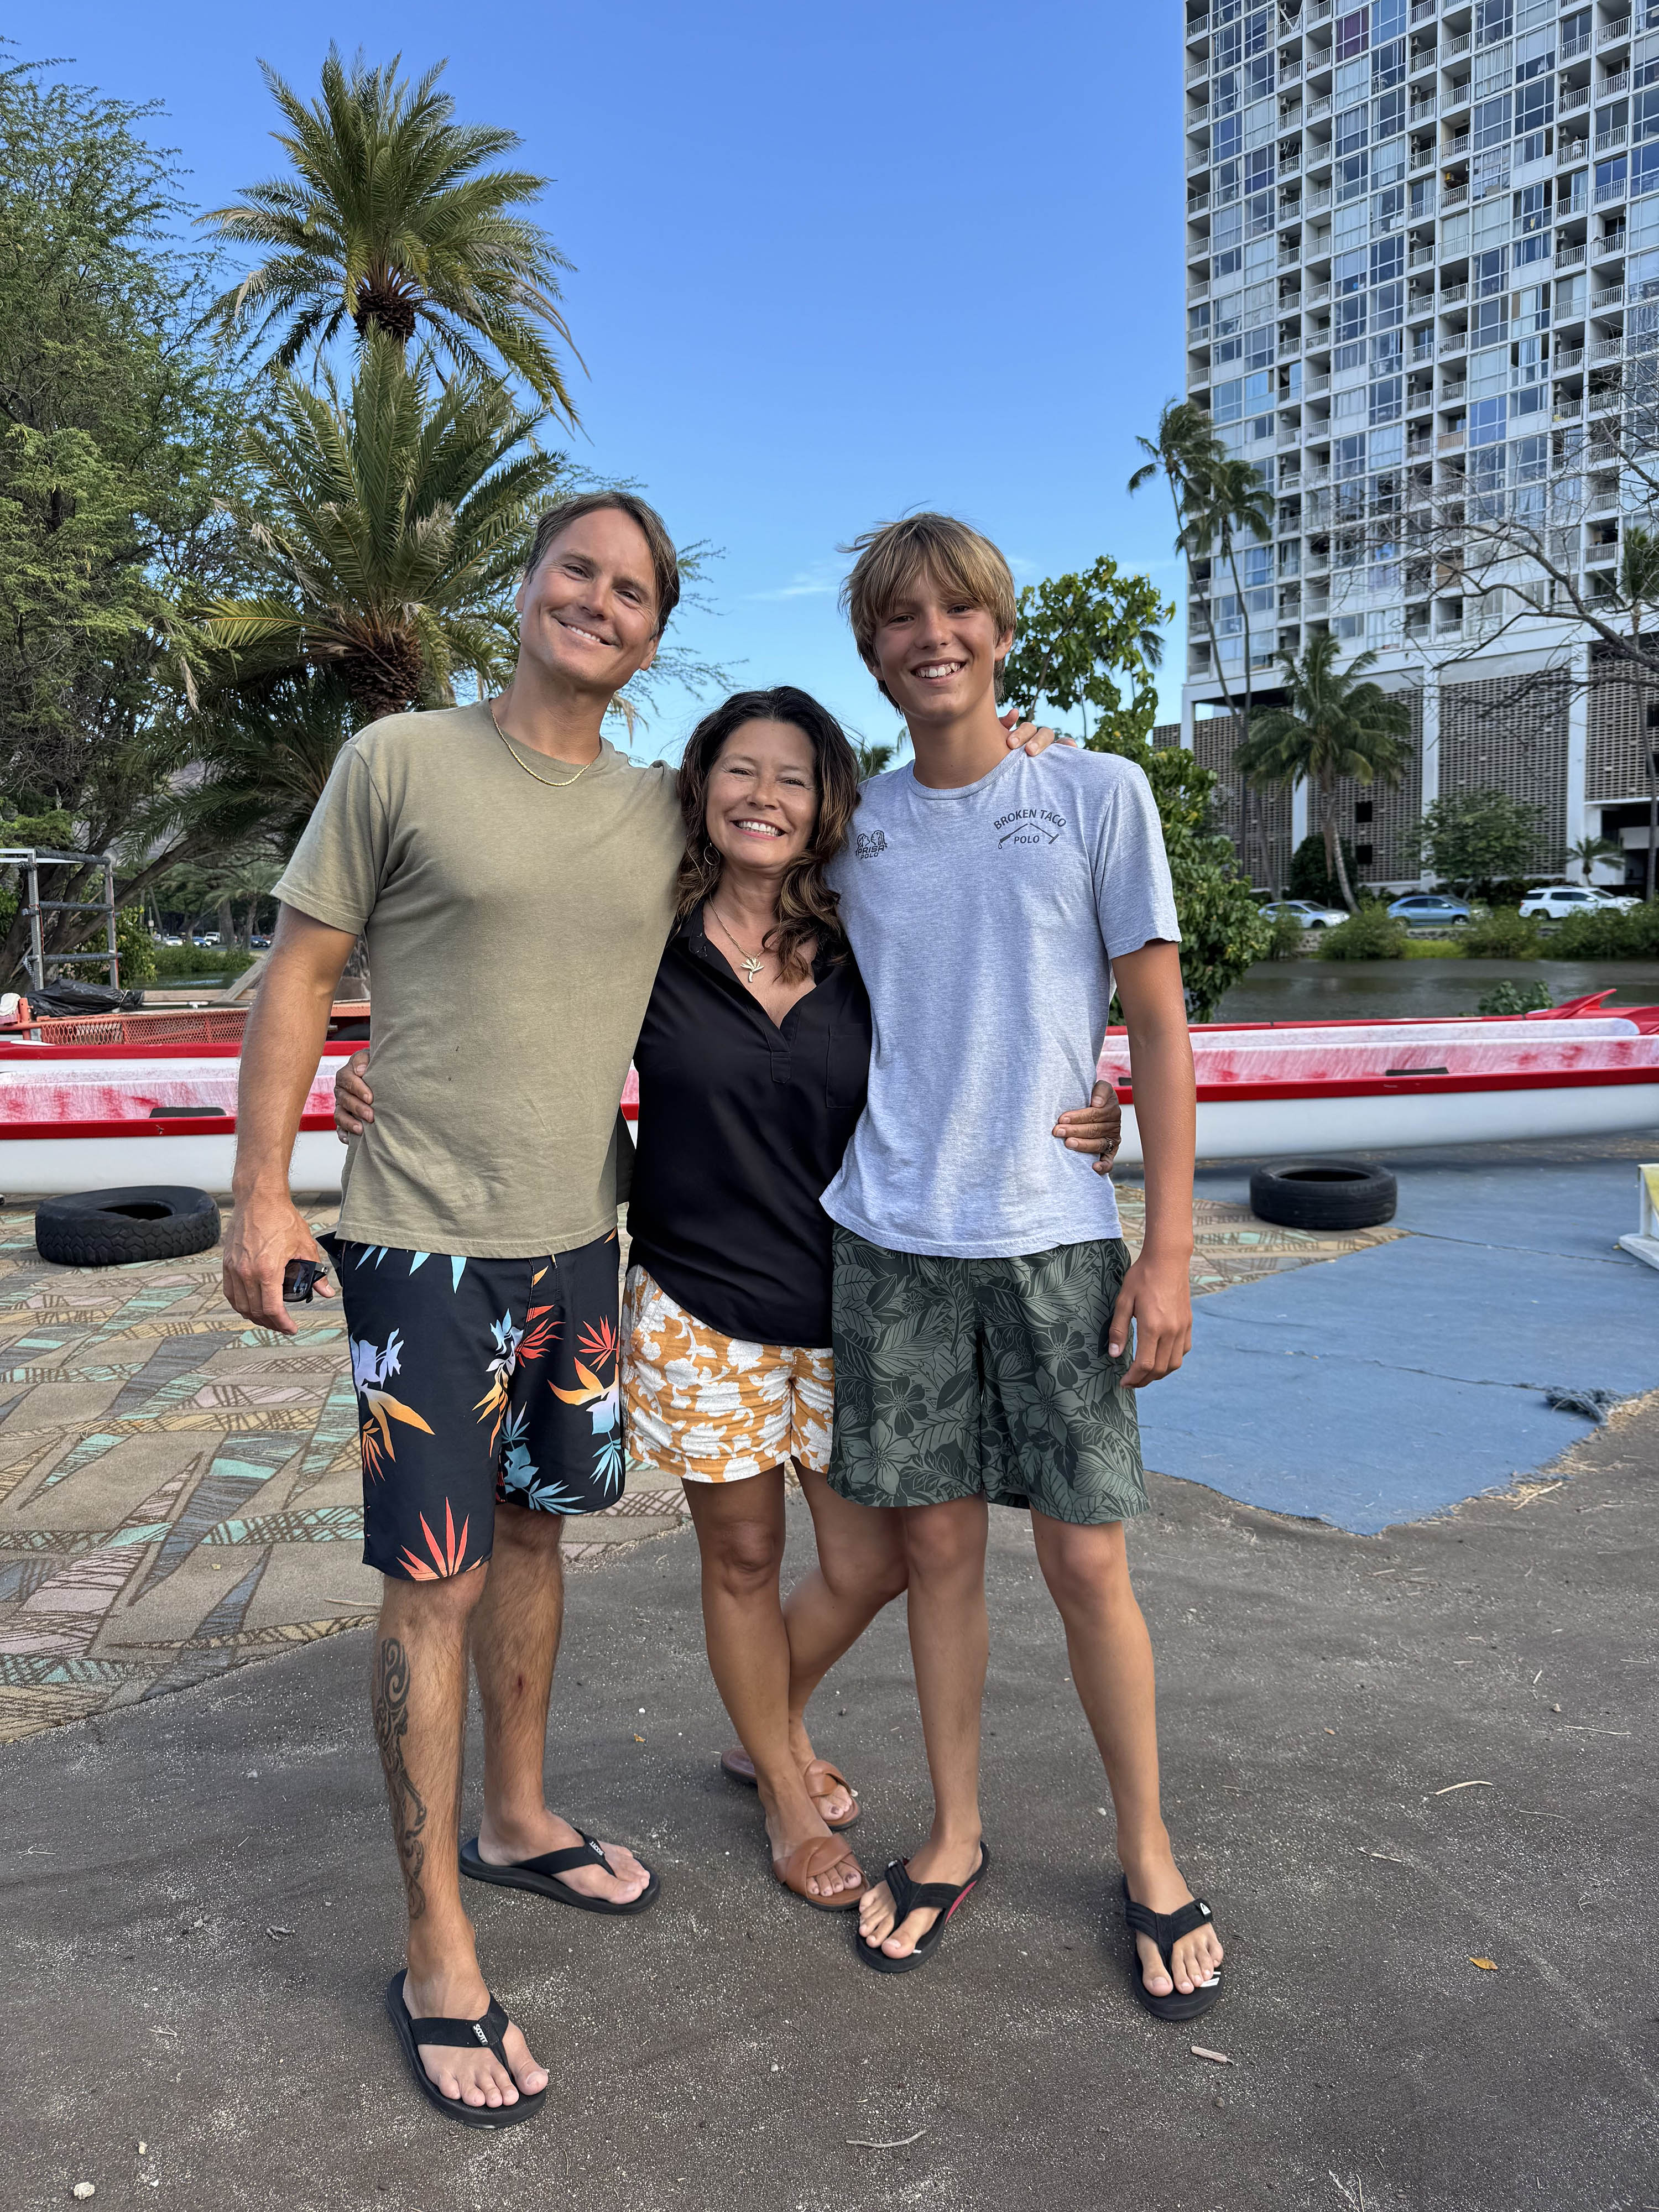
Cuando Noah Hulsman, dueño de una tienda de patinetas en Louisville, Kentucky, se enteró de que ya no calificaba para los subsidios federales que lo ayudaban a pagar su plan de salud “Oro” de la Ley de Cuidado de Salud a Bajo Precio (ACA, por sus siglas en inglés), el hombre de 37 años optó por una cobertura más limitada. Pero el deducible equivale aproximadamente a una cuarta parte de su ingreso anual.
Loretta Forbes se dio cuenta de que tendría que dejar su plan después de que sus primas mensuales del mercado de seguros de ACA se multiplicaran por diez en 2026. Así que esta mujer de 56 años, que vive en las afueras de Nashville, Tennessee, empezó a racionar sus medicamentos para la artritis reumatoide. Su esposo, Jim, abandonó su negocio de reparaciones domésticas que recién comenzaba para buscar un trabajo que ofreciera cobertura médica.
Y cuando Nicole Wipp se enteró de que la prima mensual de su plan familiar de ACA sería más alta que el pago de su hipoteca, ella y su esposo decidieron cancelarlo y comprar cobertura únicamente para su hijo de 15 años.
Después de hacer cuentas, Wipp, abogada independiente de 54 años en Aiken, Carolina del Sur, dijo que su familia tomó una decisión difícil.
“Decidimos que, al final, nuestra única salida era arriesgarnos”.
A pesar de las intensas discusiones y del cierre del gobierno más largo en la historia ocurrido el otoño pasado, el Congreso liderado por el Partido Republicano permitió que los subsidios mejorados de ACA expiraran el pasado 31 de diciembre.
Desde 2021, estos subsidios habían ayudado a millones de personas a cubrir total o parcialmente sus primas en el mercado de seguros. Con su pérdida y el aumento ya existente en los costos de la atención médica, cada vez más personas de ingresos medios enfrentan decisiones imposibles sobre su cobertura este año.
Hulsman, Forbes y Wipp no califican para Medicaid, el programa público de salud para personas con ingresos bajos o que viven con discapacidades. Pero como muchos otros, se han visto afectados por el aumento de los precios de alimentos, vivienda y otras necesidades básicas. Las primas mensuales cada vez más altas, junto con copagos, deducibles elevados y otros gastos médicos de su bolsillo, suelen llevar a familias como estas al borde de la desesperación.
Más del 80% de los estadounidenses dijeron que su costo de vida aumentó el último año, según una encuesta de enero realizada por KFF, una organización sin fines de lucro dedicada a la información sobre salud que incluye a KFF Health News.
Los costos de atención médica encabezaron la lista de preocupaciones: alrededor de dos tercios dijeron que les preocupa algo o mucho poder pagarla: más que lo que dijeron sobre otros bienes básicos como alimentos o vivienda.
“Las primas están volviéndose realmente inasequibles para muchas personas. El costo tanto de la atención médica como de otras necesidades básicas está subiendo”, dijo Cheryl Fish-Parcham, directora de cobertura privada en el grupo de consumidores de salud Families USA. “Este es un momento especialmente crítico para que el Congreso actúe”.
La mayoría de los legisladores republicanos se ha negado a renovar los subsidios mejorados. Según la encuesta de KFF, la mayoría de la población considera que la inacción del Congreso fue “una decisión equivocada”. En cambio, los legisladores republicanos han promovido la expansión de las cuentas de ahorro de salud y planes con primas más bajas, pero con deducibles y copagos más altos, que no bajan los costos generales.
El presidente Donald Trump publicó en enero un esbozo de plan de salud con pocos detalles sobre cómo reducir los gastos de bolsillo de millones de personas. La ley conocida como One Big Beautiful Bill Act, que el presidente firmó en julio, se espera que deje sin seguro a millones durante la próxima década, al reducir el gasto federal en salud en casi $1.000 millones, principalmente a través de recortes a Medicaid.
Según datos federales, este año cerca de 1,2 millones de personas menos se inscribieron en planes de ACA, también conocida como Obamacare. Analistas de políticas de salud esperan que más personas dejen de pagar sus primas y cancelen su cobertura en los próximos meses.
Las aseguradoras del mercado de ACA han informado que están cobrando 4 puntos porcentuales más en 2026 porque anticipan que las personas más saludables abandonarán sus planes luego del fin de los subsidios mejorados, dejando en el sistema a pacientes más enfermos y costosos.
El aumento de los costos y la falta de acción del Congreso obligan a muchos a tomar “decisiones insostenibles”, dijo Joan Alker, directora ejecutiva y cofundadora del Centro para Niños y Familias de la Universidad Georgetown.
“Las personas enfrentan un enorme riesgo financiero y de salud”, agregó.
Forbes, la mujer con artritis reumatoide cerca de Nashville, tenía un plan del mercado de ACA desde 2018. Pero este año ella y su esposo, Jim, cancelaron su cobertura después de enterarse de que la prima mensual subiría de $250 a $2.500, debido a la expiración de los subsidios. Jim, de 59 años, dejó su negocio de reparaciones domésticas y empezó a buscar un empleo que ofrezca seguro médico.
“Fue como decir: ‘OK, no podemos respirar. Tenemos que rendirnos’”, contó Forbes, quien fue diagnosticada con cáncer de cuello uterino en 2021. El año pasado perdió su empleo en un centro para personas jubiladas porque no pudo seguir trabajando tras una histerectomía.
Un día antes de que venciera su cobertura de ACA, su esposo recibió una oferta de trabajo en una empresa de administración de propiedades que ofrece seguro médico. En enero, se enteraron de que Forbes fue aprobada para recibir Medicare debido a su discapacidad. Dijo que los $155 mensuales de prima se descuentan automáticamente de su cheque de discapacidad.
El plan de Medicare de Forbes comienza en febrero, justo a tiempo para su próximo examen de detección de cáncer.
“No se imaginan el alivio que siento al saber que tendré atención médica”, dijo Forbes.
Incluso quienes tienen seguro médico enfrentan gastos de bolsillo mucho más altos.
Este año, las primas de los planes del mercado de ACA aumentaron en promedio 26%, debido al alza en los costos hospitalarios, la popularidad de medicamentos costosos como los GLP-1 para la obesidad y la diabetes, y la amenaza de aranceles, según KFF. Casi 4 de cada 10 adultos dijeron que iban a renunciar o a retrasar la atención médica necesaria por los costos, según una encuesta de KFF de 2025.
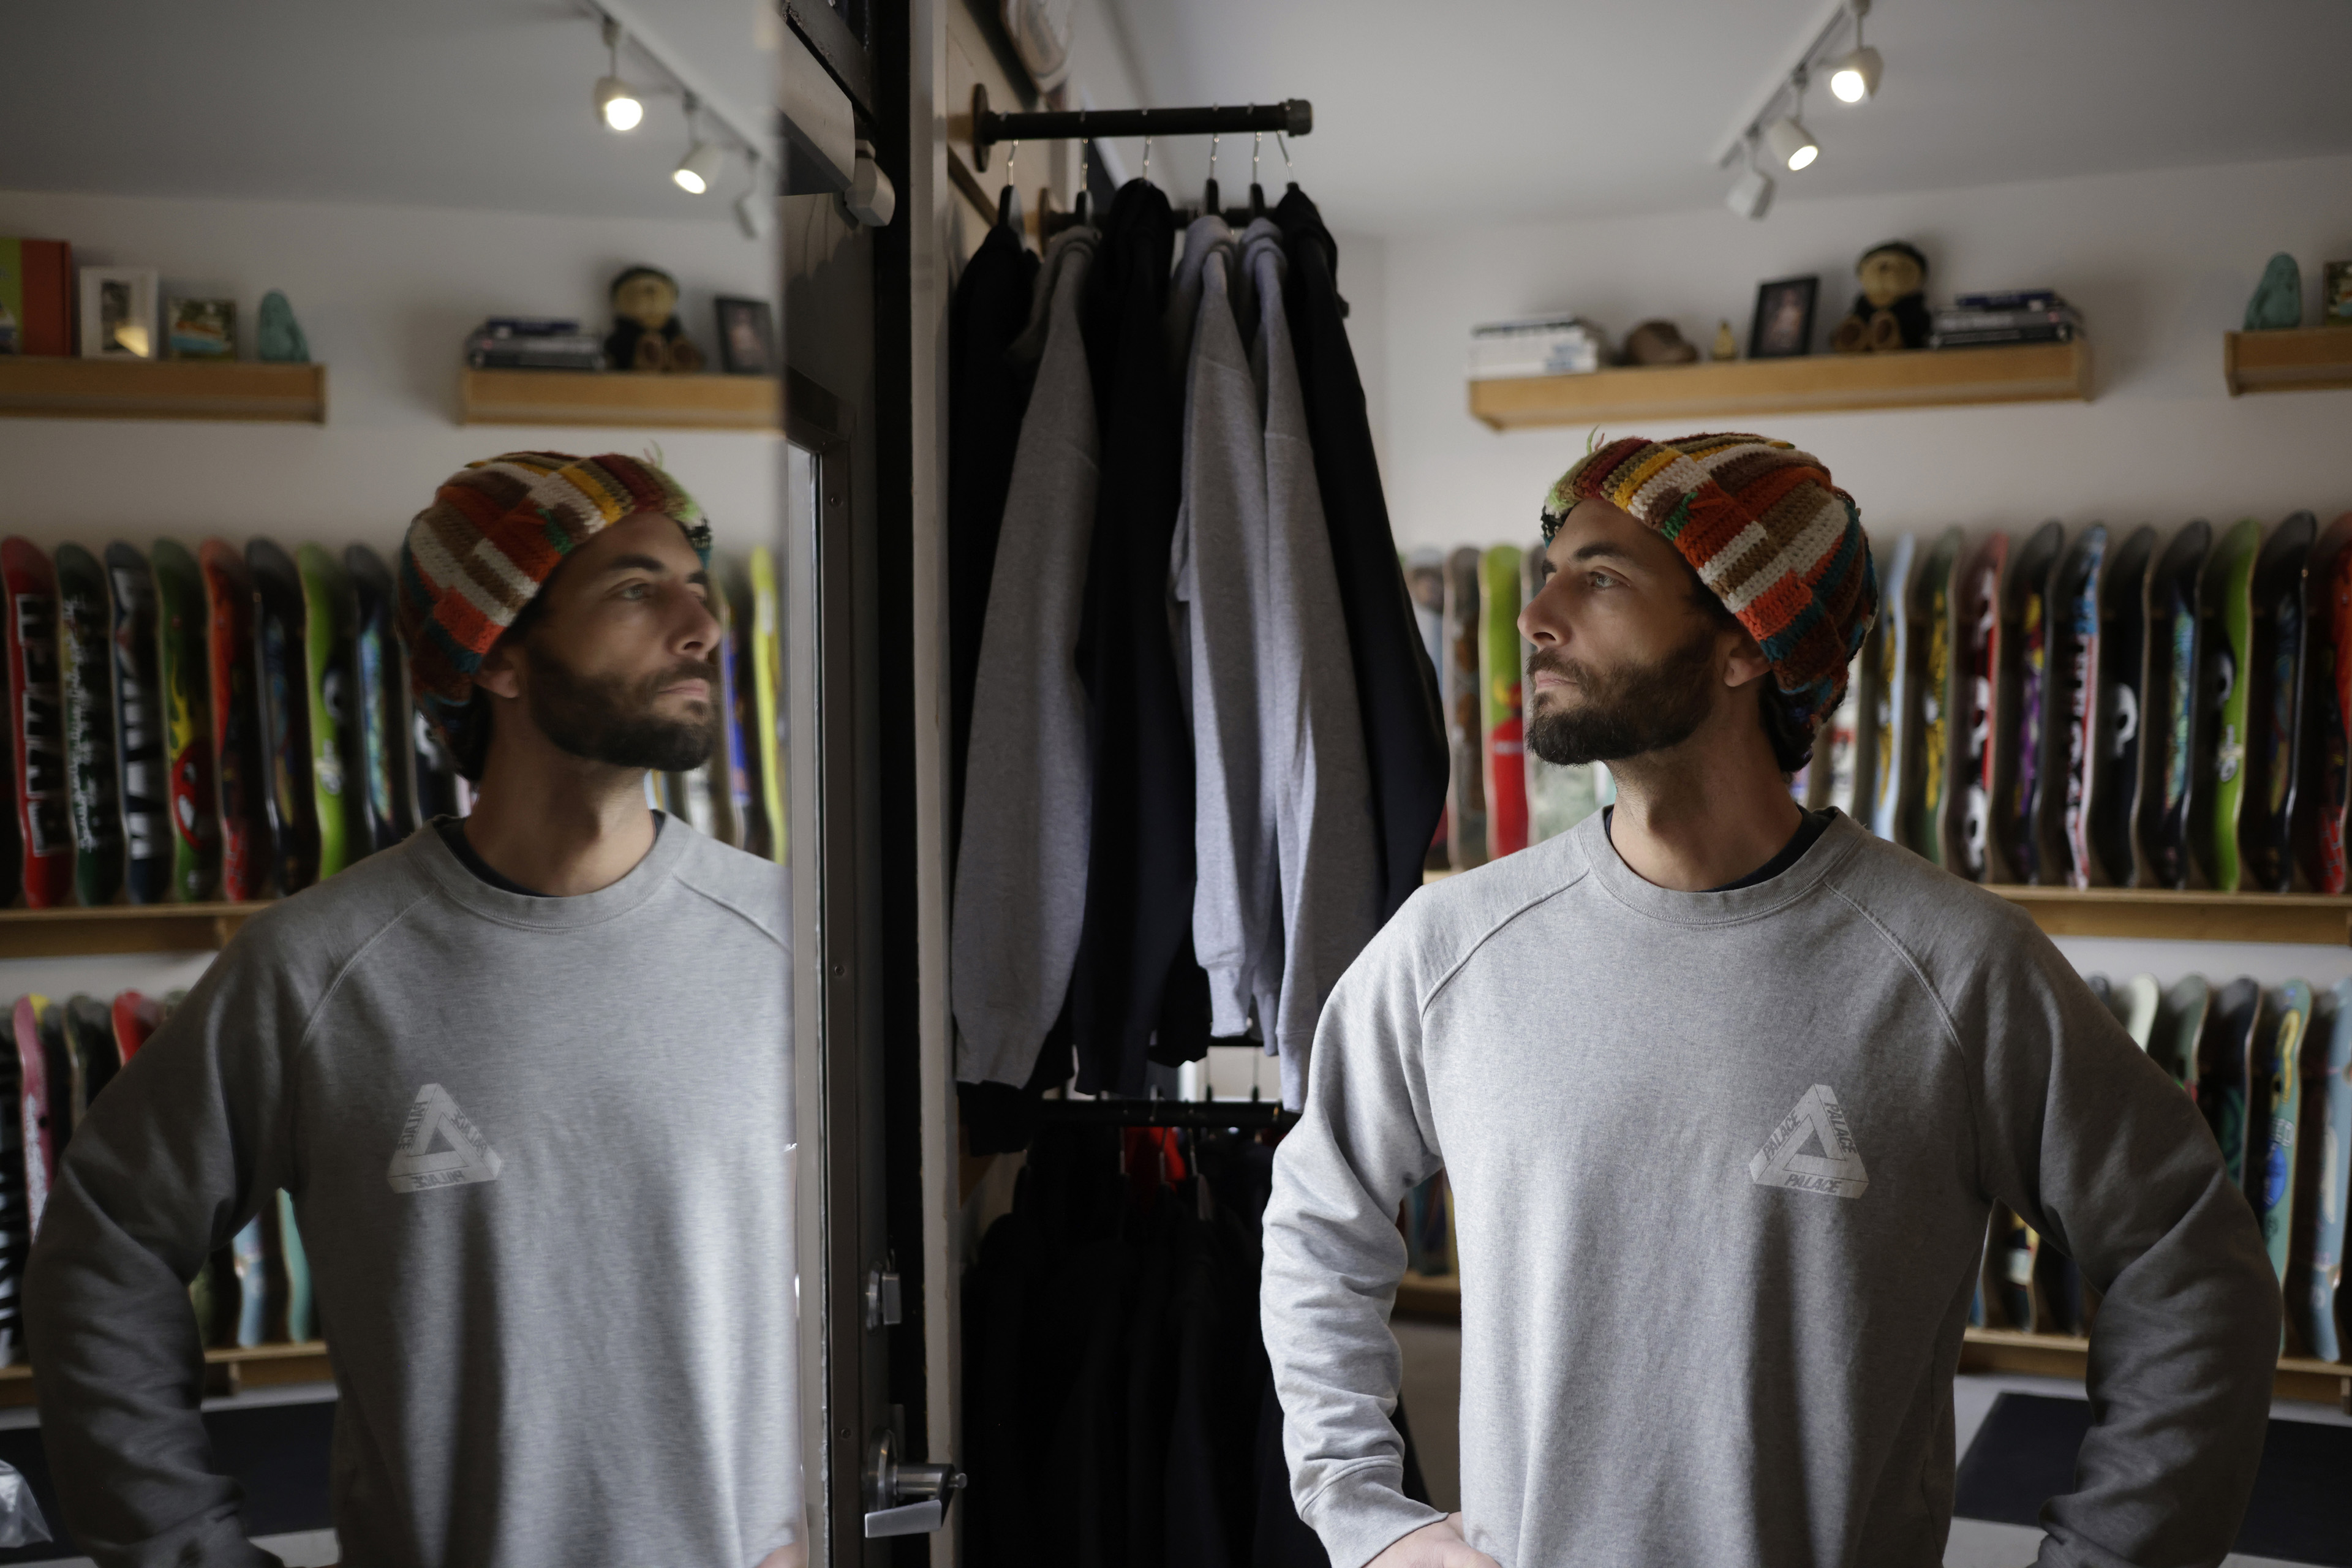
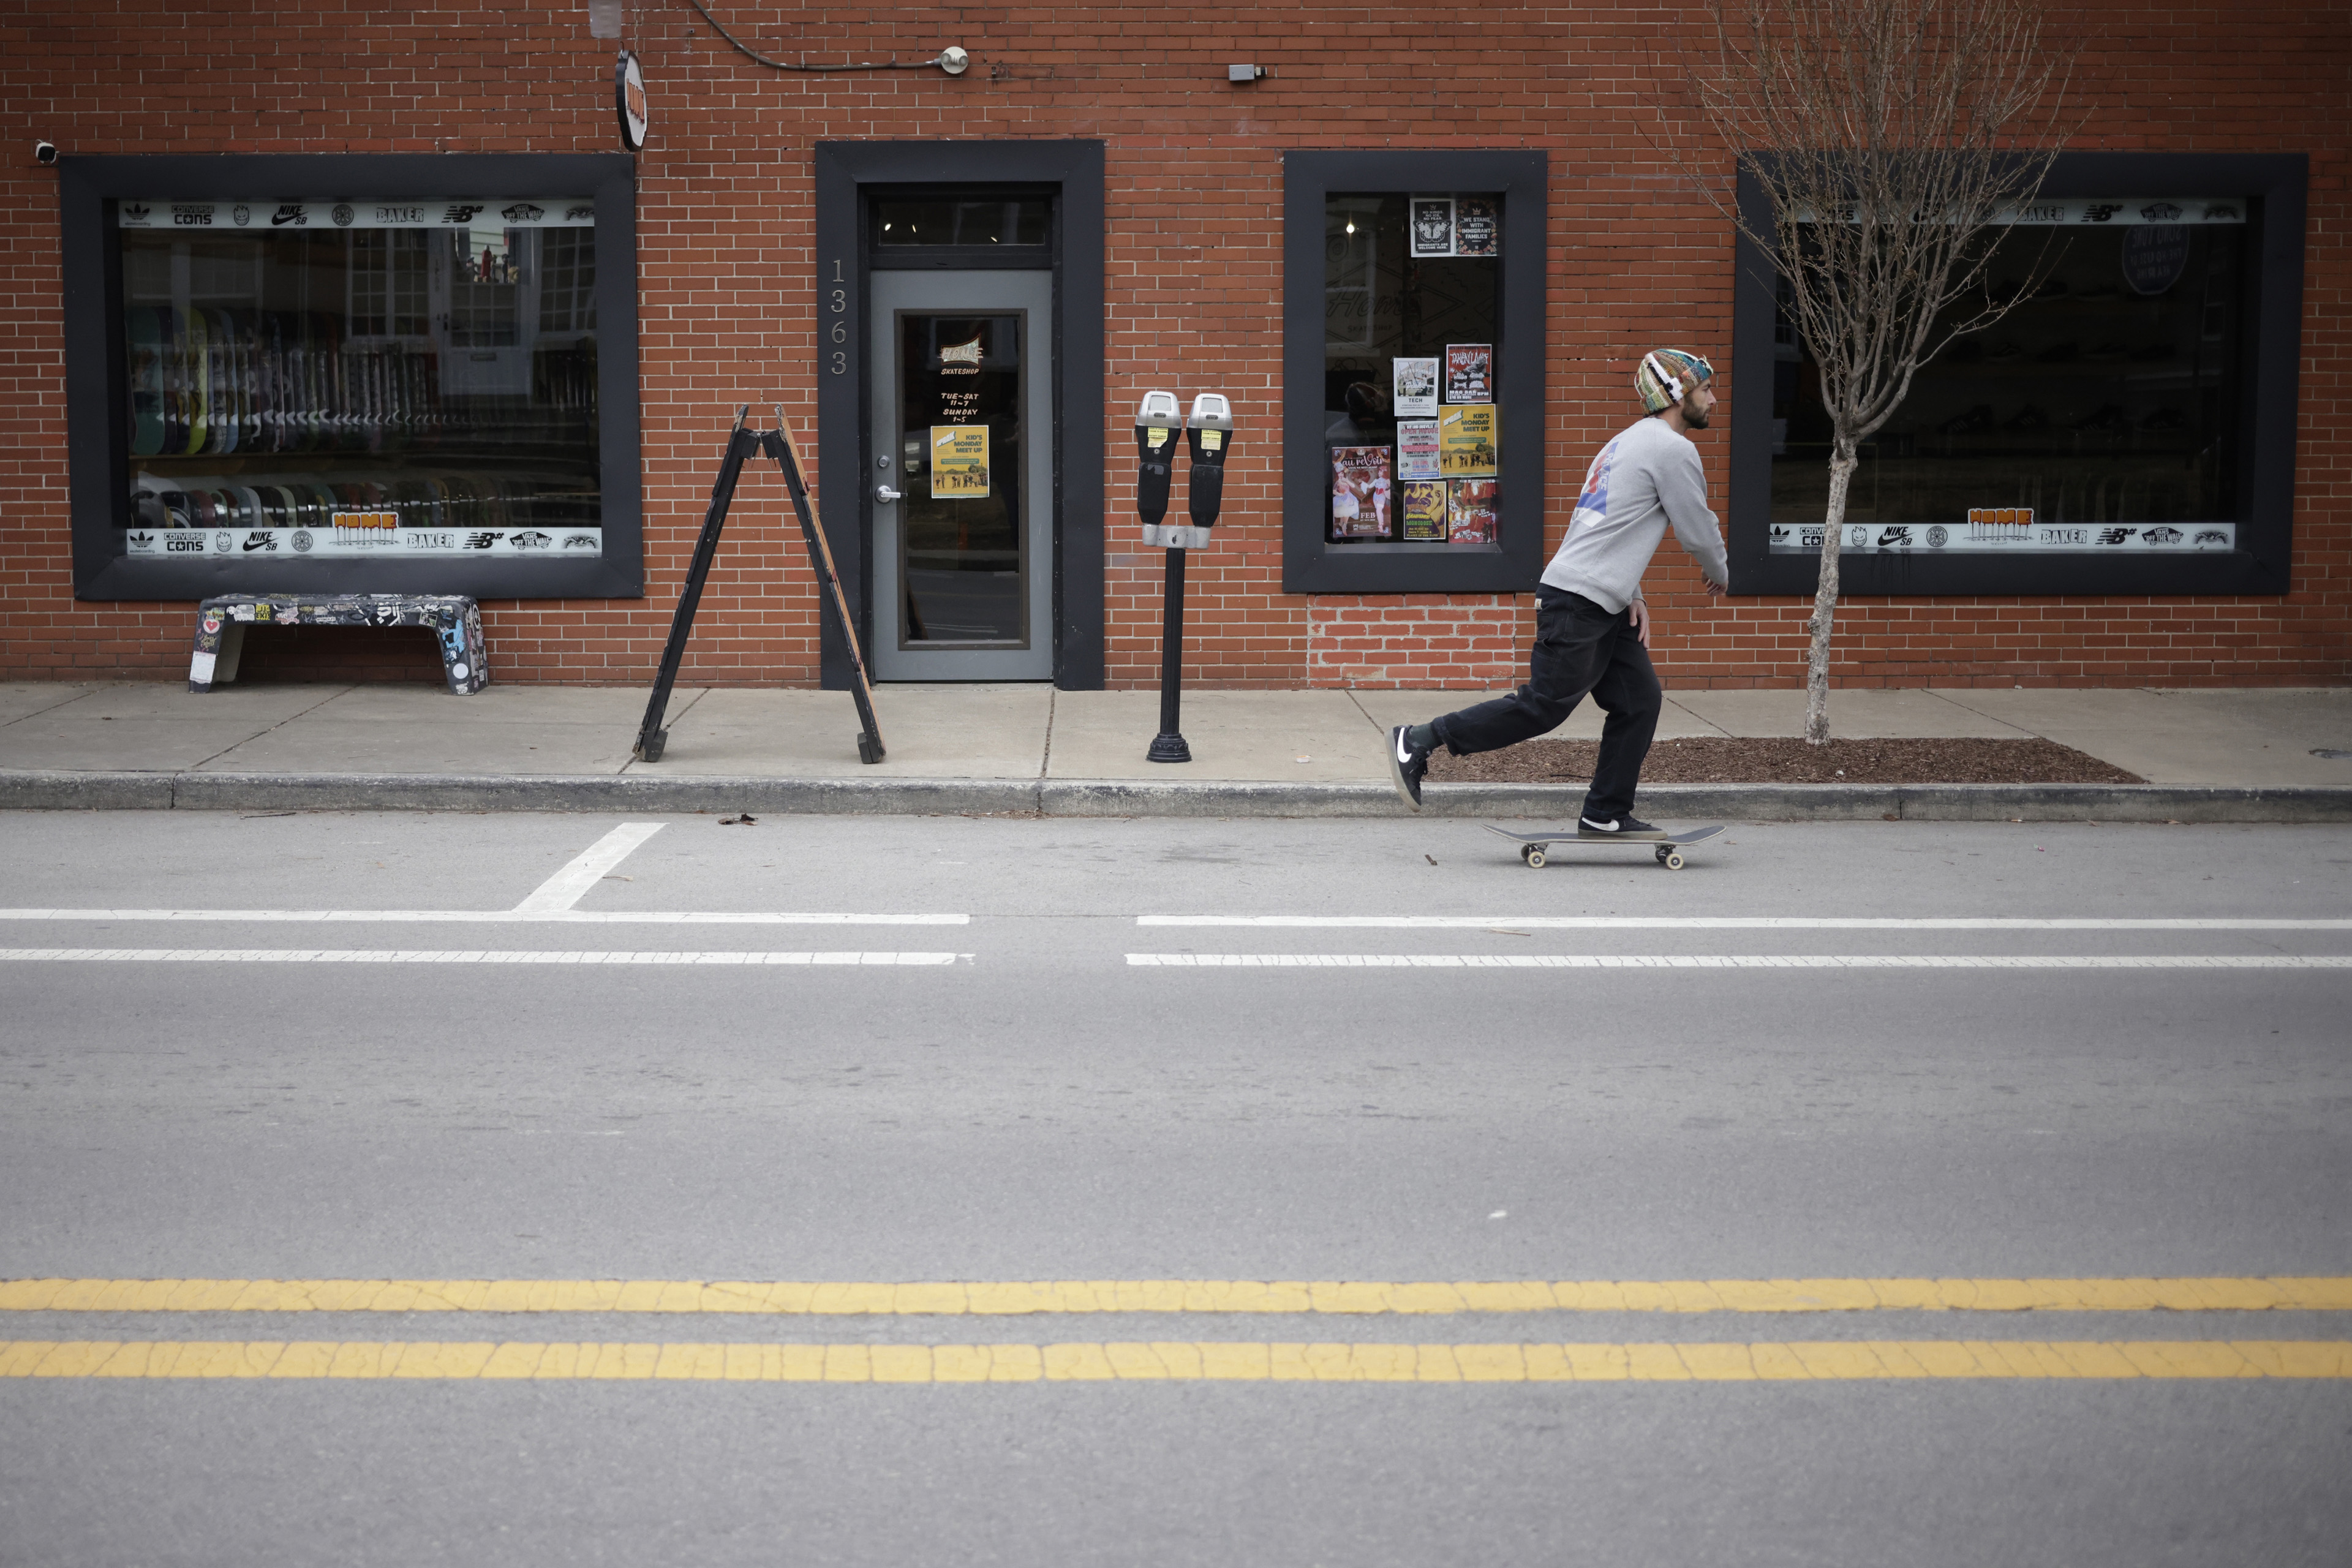
Hulsman, el dueño de la tienda en Louisville, dijo que gana unos $33.000 al año con su negocio. El año pasado pagaba unos $105 al mes por un plan “Oro” del mercado, con un deducible de $750. Este año, sin el subsidio mejorado, Hulsman paga lo mismo por un plan “Bronce”, pero con un deducible de $8.450, que debe cubrir completamente antes de que la aseguradora empiece a pagar.
En promedio, los deducibles de los planes “Bronce” son más de cuatro veces más altos que los de los planes “Oro”, según un análisis de los planes de 2026 realizado por KFF.
Hulsman ni siquiera consideró dejar de tener seguro médico, ya que Kentucky ofrece protecciones limitadas al consumidor frente a deudas médicas. Pero dijo que intentará conocer el precio antes de ir al médico. Y le preocupa que un accidente grave pueda llevar a la quiebra a su tienda de patinetas. Si tiene que cubrir todo el deducible, no podrá comprar inventario ni pagar las cuentas del negocio.
“En este momento estoy aguantando como puedo”, dijo el skater. “Un tropiezo y la cosa se pone fea”.
En Carolina del Sur, Wipp llevó a su familia a vacunarse el 31 de diciembre, el último día en que ella y su esposo tenían cobertura médica.
La prima mensual este año para un plan familiar básico “Bronce” les habría costado $1.400, frente a $900 el año pasado. Aun así, habrían tenido copagos altos para visitas médicas y un deducible de más de $10.000. En cambio, están pagando unos $200 por la cobertura de su hijo.
Wipp, quien tiene una enfermedad poco común que causa quistes y otros crecimientos en los pulmones, dijo que ella y su esposo planean pagar de su bolsillo este año cualquier atención preventiva inicial. Su segunda fuente de dinero para gastos médicos mayores es una antigua cuenta de ahorro de salud. Pero dijo que esa cuenta no tiene suficiente dinero para cubrir un accidente o enfermedad grave.
Y no puede seguir contribuyendo a esa cuenta mientras no tenga seguro.
“La tercera fuente de dinero sería… no sé”, dijo Wipp. “La cuarta es la bancarrota”.
KFF Health News is a national newsroom that produces in-depth journalism about health issues and is one of the core operating programs at KFF—an independent source of health policy research, polling, and journalism. Learn more about KFF.
USE OUR CONTENT
This story can be republished for free (details).
from Insurance Archives - KFF Health News https://ift.tt/1y5I6ct
via IFTTT

COMMENTS